Tributário nos Bastidores

Tributário nos Bastidores

Artigos

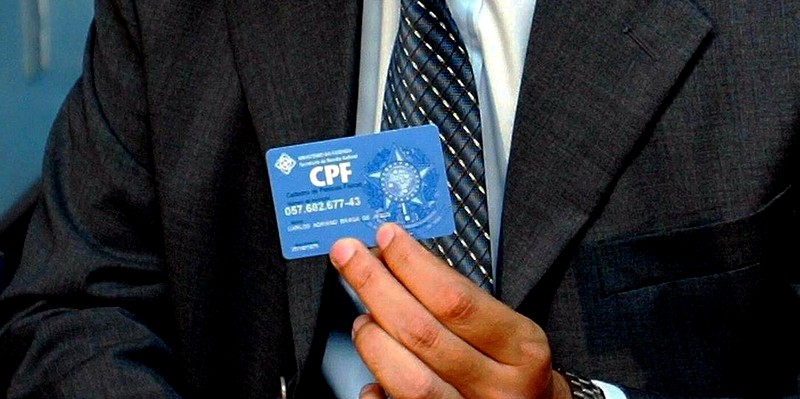
CPF substituirá todos os demais documentos (NIT, PIS, CTPS, CNH e outros)

Dia 12 de março, foi publicado o Decreto nº 9.723 de 11.03.2019, que estabeleceu que o Cadastro de Pessoas Físicas – CPF é documento suficiente e substitutivo da apresentação de outros documentos do cidadão no exercício de obrigações e direitos ou na obtenção de benefícios. Nos termos do decreto, para

CARF desconsidera planejamento com objetivo de reduzir PIS e Cofins

O CARF, recentemente, desconsiderou planejamento tributário para reduzir carga de PIS e de Cofins. Para entendimento da operação, abaixo descrita, cabe lembrar que o PIS e a Cofins não incidem sobre as receitas decorrentes das operações de vendas a empresa comercial exportadora com o fim específico de exportação (Lei nº

TJSP anula auto de infração que glosou crédito decorrente de NF inidônea

O STJ já tem entendimento consolidado no sentido de que o adquirente  de boa-fé tem o direito de creditar o imposto oriundo de nota fiscal posteriormente declarada inidônea. Assim, neste sentido, o comerciante  de  boa-fé  que adquire mercadoria, cuja nota fiscal (emitida   pela  empresa  vendedora)  foi  posteriormente  declarada inidônea  pelo 

Diferença entre antecipação do ICMS e substituição tributária das operações subsequentes

  A  antecipação tributária do ICMS, como a própria expressão já enuncia, implica no pagamento antecipado do ICMS, antes que ocorra o fato gerador da obrigação tributária, qual seja circulação jurídica da mercadoria (alienação da mercadoria). Isso remete imediatamente à sistemática de substituição tributária em relação às operações subsequentes. E

Benefício da alíquota reduzida sobre os serviços ligados à saúde

Dispõe a Lei nº 9.249/95, que aqueles que prestam serviços em geral estarão sujeitos a uma base de cálculo de 32% para fins de recolhimento de IRPJ e CSLL na sistemática do lucro presumido, exceto alguns serviços ali citados, para os quais fixa que a base de cálculo do IRPJ

Negociação de Dívida na Execução Fiscal

A Portaria PGFN n° 742 publicada em 28.12.2018 regulamentou a celebração de negócio jurídico processual (“NJP”) no âmbito da execução fiscal. A portaria proíbe que o NJP reduza o montante dos créditos inscritos ou implique renuncia às garantias e privilégios do crédito tributário, mas há um grande estímulo ao devedor,

TJSP – Não incide ITCMD quando o falecido ou doador residir no exterior

A Constituição Federal estabelece no, III, do § 1º do seu artigo 155 que o ITCMD  terá competência para sua instituição regulada por lei complementar: a) se o doador tiver domicilio ou residência no exterior; e b) se o de cujus possuía bens, era residente ou domiciliado ou teve o

STJ decide sobre a prova a ser produzida no MS que pede compensação

O STJ tem jurisprudência consolidada no sentido de que o mandado de segurança pode ser utilizado para a declaração do direito à compensação dos tributos pagos indevidamente. Isto está definido na Súmula 213 do seguinte teor: “O mandado de segurança constitui ação adequada para a declaração do direito à compensação tributária”. De

Publicidade

5 mais lidas do mês

Leia também

Links

tributário
Privacy Overview

This website uses cookies so that we can provide you with the best user experience possible. Cookie information is stored in your browser and performs functions such as recognising you when you return to our website and helping our team to understand which sections of the website you find most interesting and useful.