Tributário nos Bastidores

Tributário nos Bastidores

CARF

CARF

Carf aceita planejamento tributário com segregação de atividades

Carf aceita planejamento tributário com segregação de atividades da empresa. Recentemente o CARF analisou um planejamento tributário, no qual uma empresa atacadista segregou suas atividades, criando uma outra empresa de transporte optante pela tributação do lucro presumido. No caso analisado, a reorganização empresarial gerou economia tributária. Segundo o entendimento do

compensação

CARF: Fisco não pode reconsiderar homologação de compensação

Fisco não pode reconsiderar homologação de compensação, segundo o CARF. Um contribuinte obteve êxito em um processo administrativo, que tratava da possibilidade de o fisco reconsiderar compensação já homologada. O julgamento foi realizado pela 3ª Turma da Câmara Superior do CARF (Processo Administrativo 13502.720615/2016-12). No caso analisado, o contribuinte tinha

Fisco não pode impor penalidades se mudar seu entendimento

Carf – Fisco não pode impor penalidades se mudar seu entendimento

O Carf decidiu que o fisco não pode impor penalidades se mudar seu entendimento após consentir com o procedimento do contribuinte. Estabelece o artigo 100, inciso III do CTN que “são normas complementares das leis, dos tratados e das convenções internacionais e dos decretos, as práticas reiteradamente observadas pelas autoridades

Entendimento do STJ e CARF quanto à denúncia espontânea

O STJ já decidiu em sede de recurso repetitivo, os requisitos para que se caracterize a denúncia espontânea. Trata-se do REsp 1149022/SP. A denúncia espontânea caracteriza-se pela possibilidade de o devedor do crédito tributário confessar a prática de determinada infração tributária e pagar o respectivo débito antes que o fisco

CARF decide que a distribuição desproporcional de lucros é isenta de Imposto de Renda

Uma das características da sociedade limitada é a contratualidade, ou seja, as relações entre os sócios podem pautar-se nas disposições de vontade destes, sem maiores rigores. Sendo a sociedade limitada contratual (não institucional), a margem para negociações entre os sócios é maior. Nesse aspecto, o artigo 1.007 do Código Civil

Augusto Aras propôs ADI para o restabelecimento do voto de qualidade no CARF

Augusto Aras propôs ADI para o restabelecimento do voto de qualidade no CARF

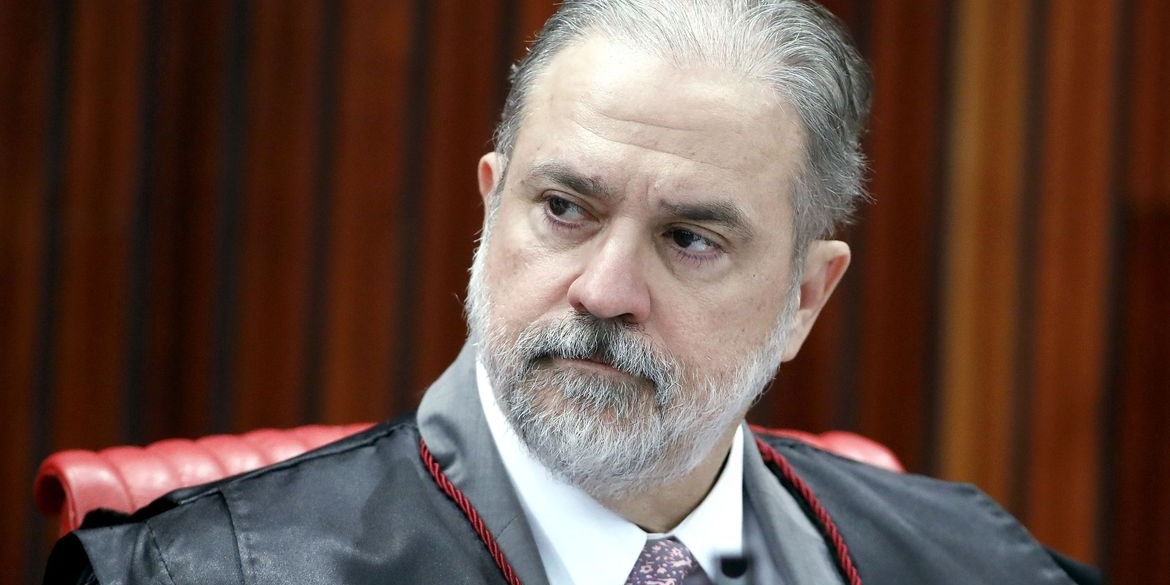
Augusto Aras, Procurador-Geral da República, propôs ação direta de inconstitucionalidade com pedido de medida cautelar (ADI 6399) para determina a suspensão da eficácia da norma que determina, que em caso de empate em julgamento no CARF, o processo deve resolver-se favoravelmente ao contribuinte. Para lembrar do que se trata, o

extinção do voto de qualidade no CARF

Nova lei estabelece que quando houver empate no CARF, ganha o contribuinte

  No CARF existia o voto de qualidade, que era aplicado quando ocorria a situação de empate nos julgamentos. O voto de qualidade na imensa maioria dos casos era favorável ao fisco. Apesar dos órgãos julgadores do CARF terem composição paritária, ou seja, são compostos por representantes da Fazenda Nacional

terceirização e pejotização e contribuição previdenciária e tributario

CARF – É lícita a terceirização em qualquer atividade empresarial

O CARF consolidou jurisprudência no sentido de que a terceirização de sócios e empregados é lícita e não implica em pagamento de contribuição previdenciária da empresa, dos segurados e contribuições destinadas a terceiros. Em um processo cuja decisão foi publicada muito recentemente, a 3ª Câmara / 1ª Turma Ordinária do

Publicidade

5 mais lidas do mês

Leia também

Links

tributário
Privacy Overview

This website uses cookies so that we can provide you with the best user experience possible. Cookie information is stored in your browser and performs functions such as recognising you when you return to our website and helping our team to understand which sections of the website you find most interesting and useful.