Tributário nos Bastidores

Tributário nos Bastidores

Tributário

Dois importantes processos tributários foram julgados no STF

Dois importantes processos tributários foram julgados no STF

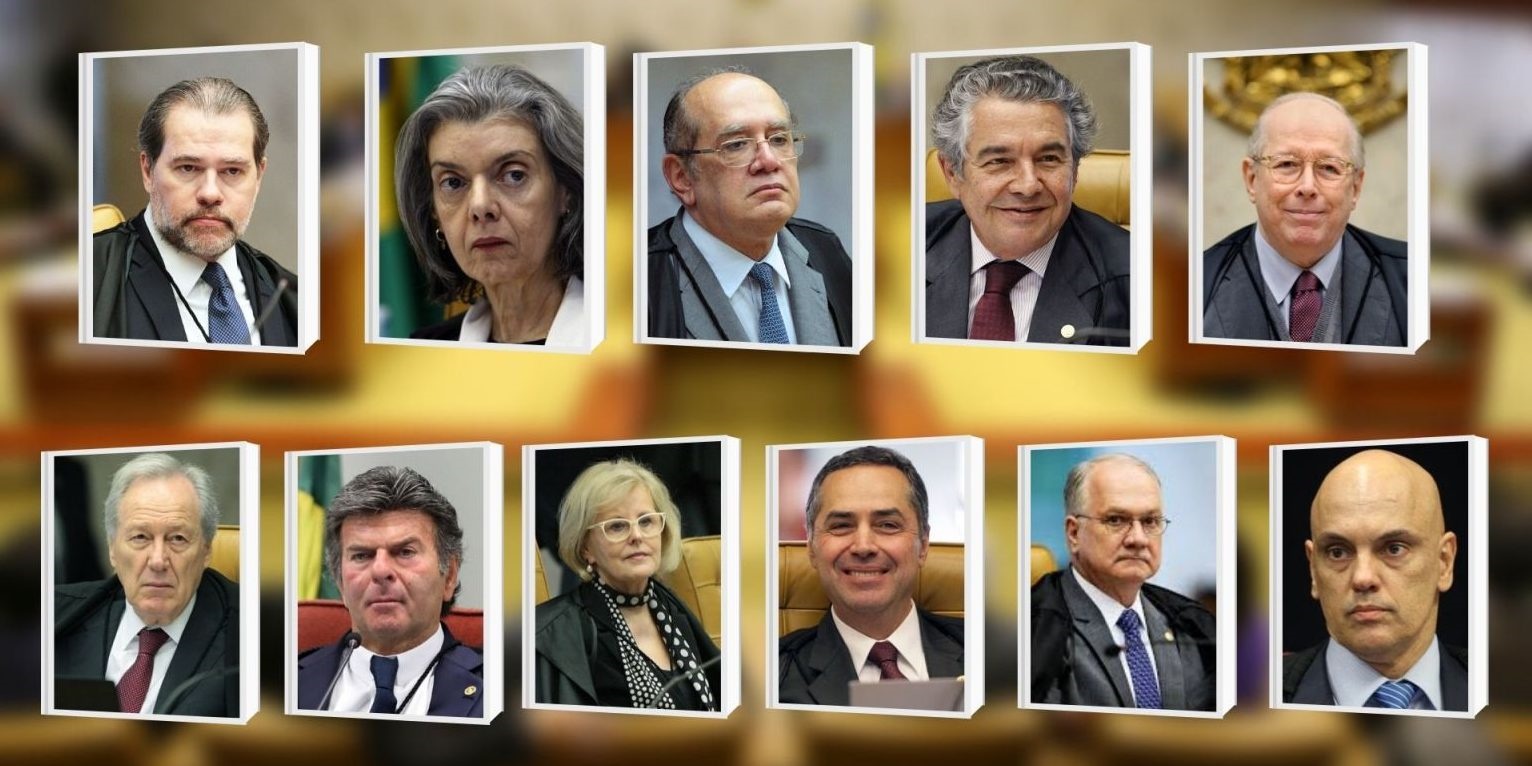
O STF tem julgado inúmeros processos tributários com repercussão geral reconhecida. Nos últimos três dias, foram publicados dois temas relevantes, mas que terá reflexo apenas para algumas atividades, quais sejam, locadoras de veículos e farmácias de manipulação. No Recurso Extraordinário 1.025.986 – Pernambuco (Tema 1.012 da repercussão geral), uma empresa

STF decide que é inconstitucional a incidência de contribuição previdenciária sobre o salário maternidade

STF decide que é inconstitucional a incidência de contribuição previdenciária sobre o salário maternidade

  O STF julgou inconstitucional a incidência de contribuição previdenciária sobre o salário maternidade ontem. Trata-se do RE 576967, tema72, com repercussão geral. Por por maioria, a Corte Suprema deu provimento ao recurso extraordinário para declarar, incidentalmente, a inconstitucionalidade da incidência de contribuição previdenciária sobre o salário maternidade, prevista no

STF pautou o julgamento da exclusão do ISS da base do PIS e da Cofins

STF pautou o julgamento da exclusão do ISS da base do PIS e da Cofins

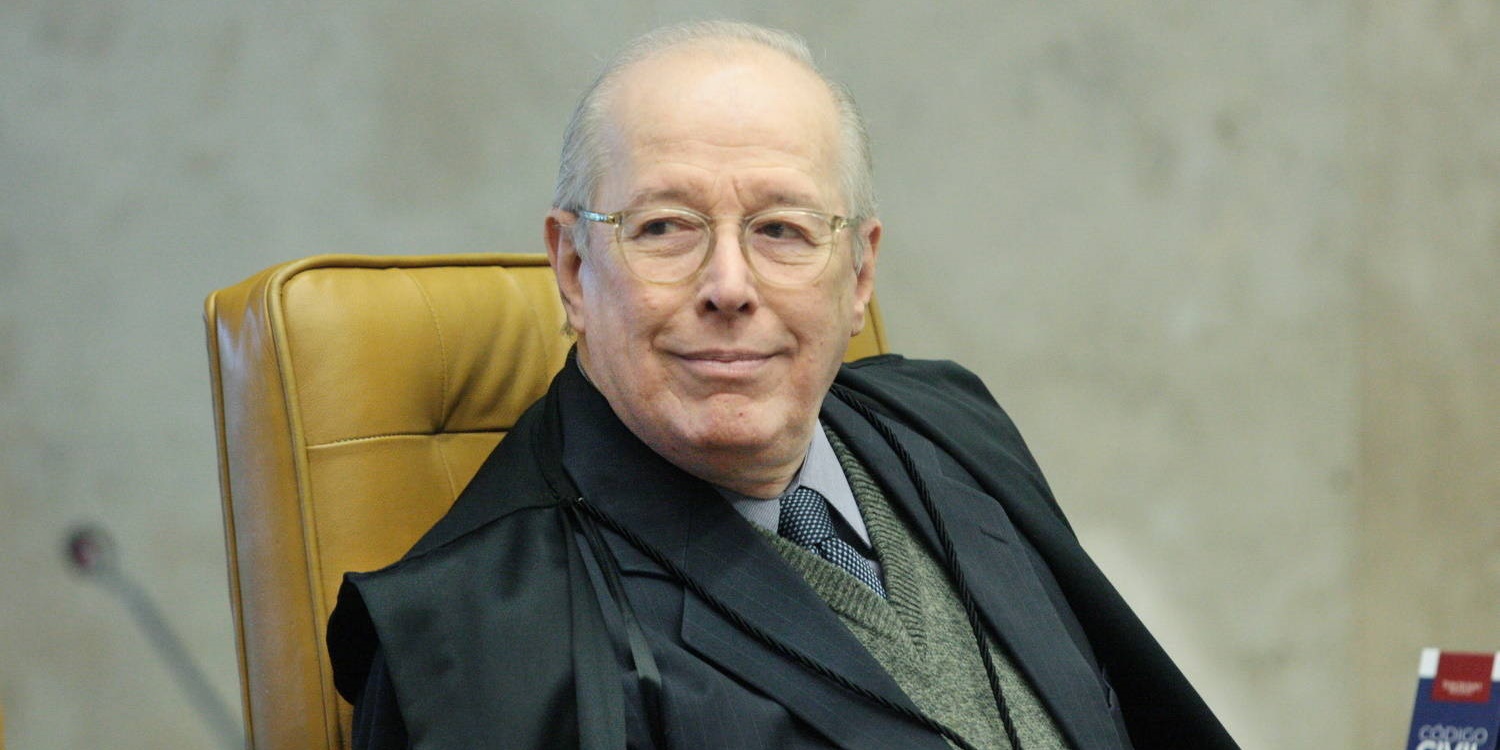
  Uma tese importantíssima foi pautada para julgamento no próximo dia 14.08, trata-se do tema 118, que trata da inconstitucionalidade da inclusão do ISS na base de cálculo do PIS e da COFINS. O Recurso extraordinário cujo relator é o Ministro Celso de Mello, discute, se à luz dos artigos

industrialização sob encomenda tributario

STF decidirá se nas operações de industrialização por encomenda incide o ISS ou ICMS

Nas operações de industrialização por encomenda, os chamados encomendantes, que são em geral sociedades industriais, remetem mercadoria e materiais de sua propriedade para industrialização, no estabelecimento de outra empresa industrial. Essa outra empresa realiza o processo de industrialização e depois remete o produto para o encomendante, para que este continue

Sentença da justiça paulista reduz a base de cálculo do ICMS

Sentença da justiça paulista reduz a base de cálculo do ICMS

Um contribuinte que está sendo executado para pagar parcelas de ICMS, apresentou defesa (exceção de pré-executividade), para o fim de excluir o PIS e Cofins da base de cálculo do ICMS. Ao analisar o pedido, o juiz Marcelo Franzin Paulo, da 2ª Vara da Fazenda Pública do Foro de Santo

Principais pontos da reforma tributária que substitui o PIS e Cofins pela CBS

O Secretário da Receita Federal e Vanessa Rahal Canado, apresentaram hoje os principais pontos da reforma tributária proposta pelo governo e entregue ao Congresso Nacional. A idéia é extinguir as contribuições ao PIS e a Cofins e substituir pela CBS – contribuição sobre bens e serviços. Os principais pontos da

STJ define polo passivo nas ações que discutem as contribuições para terceiros

Existe controvérsia no sentido de quem deve constar no pólo passivo das ações que objetivam discutir aspectos das contribuições parafiscais recolhidas por conta de terceiros. A orientação  das  Turmas  que  compõem  a Primeira Seção do Tribunal   Superior  firmou-se  no  sentido  de  que  as  atividades referentes à tributação, à fiscalização, à

BASE DE CÁLCULO DO ITCMD É O VALOR VENAL PARA FINS DE IPTU

TJSP – Base de cálculo do ITCMD é o valor venal do bem para fins de IPTU

O artigo 146, inc. III, “a” da Constituição Federal, dispõe que “cabe a lei complementar estabelecer normas gerais em matéria de legislação tributária, especialmente sobre definição de tributos e de suas espécies, bem como, em relação aos impostos discriminados nesta Constituição, a dos respectivos fatos geradores, bases de cálculo e

Receita: reembolso de despesa é receita das prestadoras de serviços

Receita: reembolso de despesa é receita das prestadoras de serviços

Uma empresa optante do Simples Nacional fez consulta à Receita Federal, informando que presta serviços com previsão de reembolso pelo tomador de serviço das despesas de combustíveis, alimentação, hospedagem, pedágio e envio de amostras via Sedex, questionando se o reembolso deve ser considerado receita para fins de tributação. Ao analisar

Publicidade

5 mais lidas do mês

Leia também

Links

tributário
Privacy Overview

This website uses cookies so that we can provide you with the best user experience possible. Cookie information is stored in your browser and performs functions such as recognising you when you return to our website and helping our team to understand which sections of the website you find most interesting and useful.