Tributário nos Bastidores

Tributário nos Bastidores

Amal Nasrallah

Transporte e crédito ICMS – Insumo gasto com mercadoria para exterior

Estabelece o artigo 3º, inciso II, da Lei Complementar 87/96, que o imposto não incide sobre operações e prestações que destinem ao exterior mercadorias, inclusive produtos primários e produtos industrializados semi-elaborados, ou serviços. Por outro lado o artigo 155, inciso II, § 2º, inciso X “a” estabelece que o ICMS
Confaz emite novas regras para simplificar o ressarcimento do ICMS

O regime de substituição tributária caracteriza-se pelo fato de o contribuinte substituto responsabilizar-se antecipadamente pelo cálculo e pagamento do montante do ICMS da operação própria e das sucessivas, desobrigando os contribuintes subsequentes do seu recolhimento. Tal sistemática, engloba o ciclo inteiro de tributação de uma mercadoria e antecipa a obrigação tributária. Ocorre

TJSP decide que incide ICMS e não ISS na industrialização por encomenda

O TJSP em julgado recente em processo conduzido por nosso escritório decidiu que incide o ICMS nas operações de industrialização por encomenda.  O caso trata de ação ajuizada por empresa que tem por objeto social a exploração do ramo de galvanoplastia, por encomenda. Em brilhante decisão, o Desembargador Relator Burza

Empresas em recuperação judicial não podem sofrer atos expropriatórios em execução fiscal

Conforme fartamente noticiado na imprensa brasileira, no primeiro semestre deste ano, o volume de empresas que requereram recuperação judicial no país foi o maior da história e é o dobro do mesmo período de 2015 (http://g1.globo.com/jornal-nacional/noticia/2016/07/numero-de-empresas-pedindo-recuperacao-judicial-e-recorde.html) A Lei 11.101/2005, que trata da recuperação judicial, estabelece no artigo 6º que a

Receita Federal está auditando as compensações informadas em DCOMP e GFIP

Receita Federal anunciou que realizará auditoria de compensações fazendárias informadas em Declarações de Compensação e de compensações previdenciárias informadas em GFIP. De acordo com a Receita, “foram selecionados 796 contribuintes, com valor total de débitos compensados de 32,8 bilhões. A expectativa de recuperação com as duas medidas, com a não

Exclusão do ICMS da base de cálculo do PIS e Cofins – Posição atual do STJ

O Plenário do Supremo Tribunal Federal no julgamento do Recurso Extraordinário nº 240.785-2 MG com “efeito inter partes”, referente à Lei 9.718/98, decidiu por maioria de votos quanto a inconstitucionalidade da inclusão do ICMS na base de cálculo da Cofins (julgamento realizado em 08/10/2014). Por outro lado, a repercussão geral

Artigo sobre multa do Siscoserv

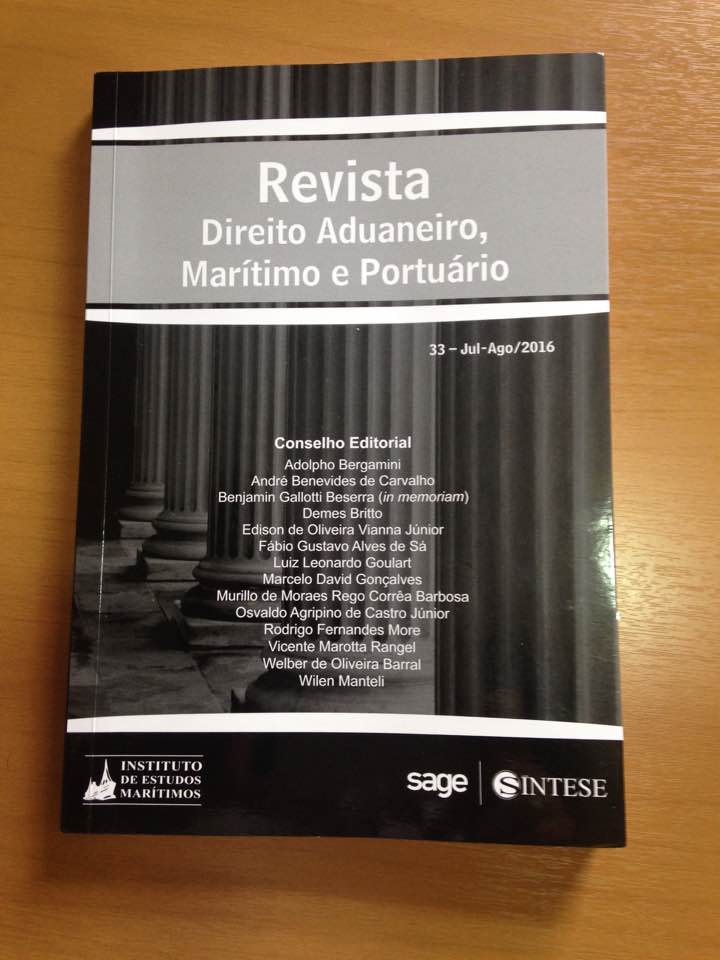
Para quem se interessa por Direito Aduaneiro, Marítimo e Portuário, recomendo a Revista de julho/agosto de 2016, onde tem um artigo escrito por mim e o Dr. Augusto Fauvel de Moraes, sobre multa no Siscoserv. Amal NasrallahA Autora é advogada, sócia da  Nasrallah Advocacia, formada pela Pontifícia Universidade Católica de

CARF – São indedutíveis do IRPJ e CSLL despesas financeiras de empréstimos, se fornecidos recursos a empresas ligadas a título de AFAC

Os encargos financeiros de empréstimos contraídos para financiar as atividades da pessoa jurídica, em regra, são dedutíveis como despesas operacionais para fins de apuração do lucro real, desde que a efetividade do empréstimo seja comprovada e os encargos financeiros sejam os usuais no mercado. O artigo 299 do RIR/99 estabelece

Publicidade

5 mais lidas do mês

Leia também

Links

tributário
Privacy Overview

This website uses cookies so that we can provide you with the best user experience possible. Cookie information is stored in your browser and performs functions such as recognising you when you return to our website and helping our team to understand which sections of the website you find most interesting and useful.