Tributário nos Bastidores

Tributário nos Bastidores

Tributário

Livros digitais são imunes de acordo com o STF

O Art. 150, VI, d da Constituição Federal estabelece que é vedado à União, aos Estados, ao Distrito Federal e aos Municípios instituir impostos sobre livros, jornais, periódicos e o papel destinado a sua impressão. Com base nessa norma surgiram controvérsias acerca do alcance da imunidade prevista na norma e
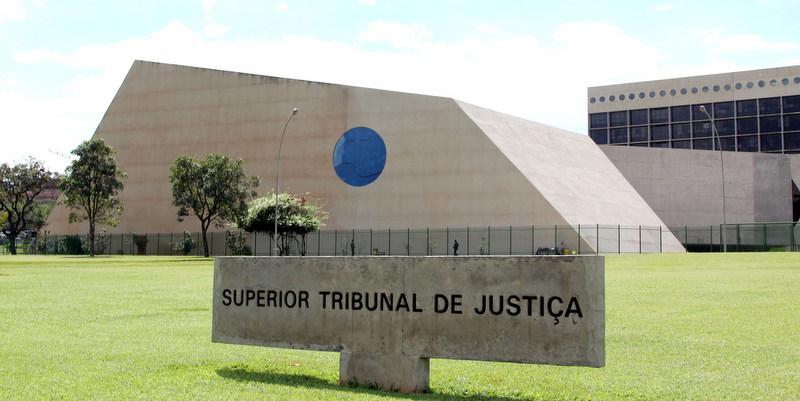
STJ

STJ supera Súmula STF 691 e defere HC para suspender pena em crime tributário

Estabelece a Súmula 691 do STF que “não compete ao Supremo Tribunal Federal conhecer de habeas corpus impetrado contra decisão do Relator que, em habeas corpus requerido a tribunal superior, indefere a liminar”. No entanto, em processo conduzido pelo escritório Fauvel de Moraes, o STJ superou a Súmula 691, por

Pode ser compensado via administrativa tributo julgado indevido em jurisprudência vinculante – SC Cosit

Um contribuinte consultou a Receita Federal para saber se quando um tributo é  declarado inconstitucional pelo Supremo Tribunal Federal sob a sistemática da Repercussão Geral, é possível realizar a compensação dos valores indevidamente recolhidos nos últimos cinco anos, mesmo tendo ajuizado ação ainda não julgada definitivamente pleiteando a declaração deste

TJSP anula lançamento de ISS de SP que desconsiderou estabelecimento da empresa

O TJSP em julgamento realizado em 02 de fevereiro anulou lançamentos do Município de São Paulo, no qual se exigia ISS de contribuinte, que havia pago o imposto a outros Municípios. O município paulista alegava que  os autos de infração foram lavrados por ocasião de Operação Fiscal, na qual verificou

Tributação do ouro como ativo financeiro

A Constituição de 1988 criou nova sistemática de tributação do ouro que antes estava submetido à incidência do Imposto Único sobre Minerais – IUM, imposto especial único de competência da União. Pela Constituição atual o ouro em estado natural, ou industrializado é chamado de “ouro mercadoria” e sujeita-se nas operações

CSRF do CARF: Quando há recolhimento de contribuições patronais a aplicação da decadência para o salário indireto é do art. 150, § 4°, do CTN

Nos tributos sujeitos ao lançamento por homologação, o contribuinte ou o responsável tributário deve realizar o pagamento antecipado do tributo antes de qualquer procedimento administrativo, ficando a extinção do crédito condicionada à futura homologação expressa ou tácita pela autoridade fiscal competente. O STJ, ao analisar a questão da decadência dos

Publicidade

5 mais lidas do mês

Leia também

Links

tributário
Privacy Overview

This website uses cookies so that we can provide you with the best user experience possible. Cookie information is stored in your browser and performs functions such as recognising you when you return to our website and helping our team to understand which sections of the website you find most interesting and useful.