Tributário nos Bastidores

Tributário nos Bastidores

frete

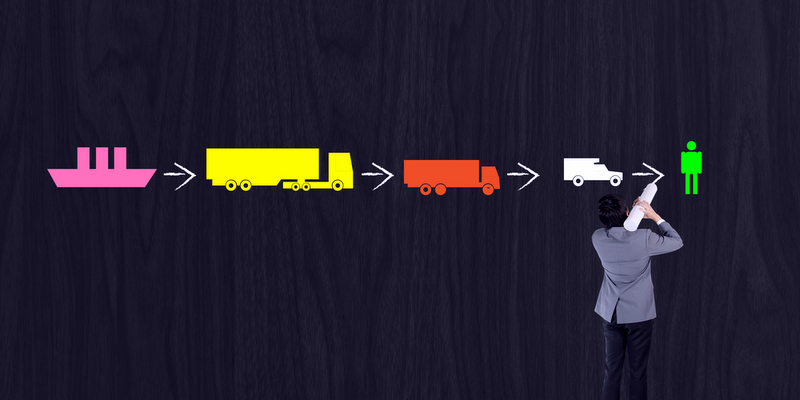
Frete entre armazém e indústria gera crédito de PIS e Cofins – CARF

O Carf decidiu que os fretes incorridos no transporte de matéria-prima entre os armazéns e o estabelecimento industrial do contribuinte são gastos aptos a gerarem crédito das contribuições no regime não cumulativo por se enquadrarem como custo de produção. No caso, os créditos que serão abordados abaixo são créditos apropriados
O IPI não incide sobre frete – jurisprudência favorável ao contribuinte

  A Lei nº 4.502/64, que instituiu o IPI, dispôs sobre a base de cálculo do imposto mencionando que “constitui valor tributável  quanto aos de produção nacional, o preço da operação de que decorrer a saída do estabelecimento produtor, incluídas todas as despesas acessórias debitadas ao destinatário ou comprador, salvo,

CARF – Gastos com transportes entre estabelecimentos da mesma pessoa jurídica autoriza crédito de PIS e COFINS

Existe uma interessante decisão do CARF sobre créditos de PIS e Cofins relacionados a gastos com transportes. Trata-se do Processo 11080.723095/200953, Acórdão nº 3402002.357. O caso analisado trata de uma empresa que possui diversas atividades, tais como, abatedouro, industrialização, compra e venda, importação e exportação, distribuição e transporte rodoviário de

Siscoserv – Responsável pelo registro de Serviços Conexos ao Comércio Exterior – Solução de Consulta

O Siscoserv é um sistema informatizado instituído pelo Governo Federal, pelo qual são fornecidas informações por meio eletrônico ao Ministério do Desenvolvimento, Indústria e Comércio Exterior – MDIC, sobre as operações efetuadas entre residentes no País e residentes no exterior que englobem serviços, intangíveis e demais transações que impliquem em

Crédito de PIS/Cofins sobre Frete – Jurisprudência do Poder Judiciário e do CARF

O tema relativo à possibilidade de aproveitamento das despesas de frete como crédito dedutível na apuração da base de cálculo das contribuições ao Pis e Cofins não cumulativos (Leis 10.637/2002 e 10.833/2003) é muito controvertido e, por este breve artigo, pretende-se apenas mostrar como caminha a jurisprudência em relação a

Publicidade

5 mais lidas do mês

Leia também

Links

tributário
Privacy Overview

This website uses cookies so that we can provide you with the best user experience possible. Cookie information is stored in your browser and performs functions such as recognising you when you return to our website and helping our team to understand which sections of the website you find most interesting and useful.